Posts

Showing posts with the label accounting

[Note] IFRS vs. US GAAP (part 2)
Image
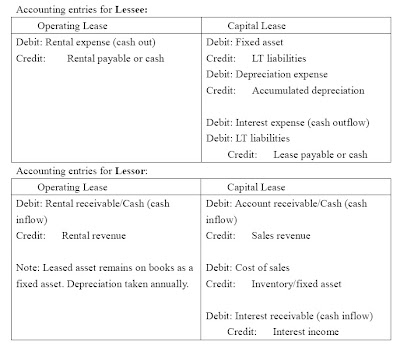
延續上一篇 part 1 , 心得筆記出自Transparency in financial reporting: a comparison between IFRS and US GAAP (作者:Ruth Ann McEwen) D. Assets 除了存貨核算之外,IFRS與US GAAP對流動資產的處理沒有顯著差別(一年內或一個經營周期內,可轉化為現金之未來經濟收益),但對非流動資產的處理存在顯著差別。 (a). Inventory Arguing: 1. 調整存貨價值時,是否允許可轉回已沖銷之價值 2. LIFO IFRS: (IAS 2) 存貨價值減損時,沒有上下限,並允許將沖銷金額再轉回利益 US GAAP : 允許使用LIFO申報稅收(此方式導致淨利最小化),目前也是美國公司最擔心的問題,因為這個方式繳的稅最少~ (b). Biology Assets IFRS: (IAS 41) 定義為有生命的植物或動物,並要以報導日之公平價值計價 US GAAP: 沒有特別確認認列規則。 (c). PP&E IFRS : (IAS 16) * 複合資產必須使用要素分析法(Components approach),分開計算折舊,並可回復減損價值。 * 沒有區分”修繕”(repair) 與”重置”(replacement),皆可予以資本化 * 要求凡成本對於資產總成本數額重大的部分,應要單獨提列折舊 * 歸為「持有以備供出售」得長期資產不計折舊,而是以帳面價值與公平價減銷售成本兩者較低者計價。 US GAAP : 複合資產可按一項資產進行資本化和提列折舊。 Note: IFRS與US GAAP在所有非金融資產的資本化與減損方面均存在實質性差別! (d). 投資型房地產 IFRS : (IAS 40) 定義為所創造出重大程度的現金流,獨立於企業所的其他資產的房地產(為出租或 資本升值而持有),可採用公平計價法或成本模型法。 US GAAP: 未定義。 (e). lease assets US GAAP : 符合下列四個條件就必須資本化 (承租人會盡量避免,見 補充 ) (1) 所有權移轉 (2)提供購買選擇權 (3)資賃期間≧資產經濟壽命的75% (4)回收資產公平價值的90% IFRS: 認為前兩個條件輕易可避免,後面兩個條件也可以利用操控貼現率來達...

[Note] IFRS vs. US GAAP (part 1)

From: Transparency in financial reporting: a comparison between IFRS and US GAAP 作者: Ruth Ann McEwen 會計人的主旨: Tansparency may be viewed as a finanacial reporting quality indicator. (越好的財報品質表示:對此公司的評價能更正確且預測會的收益的效用) Argument points: IFRS: 由於US GAAP過於規範性且複雜,導致只注重形式而忽略實質,違背透明度之基本精神。 US GAAP: 公平價值衡量深奧難懂且波動過大,和主觀導致不確定性更高。 Fair Valuation Definition: IFRS: the amount for which an asset could be exchanged, or a liability settled, between knowledgeable, willing parties in an arm's length transaction. (IAS 18) US GAAP: “the amount at which an asset (or liability) could be bought (or incurred)or sold (or settled) in a current transaction between willing parties, that is, other than in a forced a liquidation sale” and "the price that would be received to sell an asset or paid to transfer a liability in an orderly transaction between market participants at the measurement date.” (Accounting Standards Codification- Master Glossary) 由以上定義可以知道,”市場價格”在公允評價中超級重要~ 但是市...

[Accounting] off-balance sheet

這篇需要有會計底子之人,才能體悟出喔~ XD Frank Partnoy on Off-Balance Sheet Transactions (MMBM) from Roosevelt Institute on Vimeo . Name of Publication: Make Markets Be Markets Abusive off-balance sheet accounting was a major cause of the financial crisis. These abuses triggered a daisy chain of dysfunctional decision-making by removing transparency from investors, markets, and regulators. Off-balance sheet accounting facilitating the spread of the bad loans, securitizations, and derivative transactions that brought the financial system to the brink of collapse. As in the 1920s, the balance sheets of major corporations recently failed to provide a clear picture of the financial health of those entities. Banks in particular have become predisposed to narrow the size of their balance sheets, because investors and regulators use the balance sheet as an anchor in their assessment of risk. Banks use financial engineering to make it appear that they are better capitalized and less risky than they really are...

是世界複雜,還是會計複雜?

Image
歷史悠久學校的一大優點是擁有 校友 此資產, 今日William M. Isaac來商學院分享, 他曾是聯邦存款保險公司主席,目前為LECG 公司國際金融服務部門的主席, 下圖是他最新力作~ (被強迫一定要買來當作業閱讀QQ) 大致是闡述金融改革法案帶來的金融危機和隨之而來的恐慌, 值得提的是,他認為美國證交會(SEC)是2008年金融恐慌的首犯之一。 由於證交會與金融會計標準委員會(FASB)共同實施了市值計價會計準則(mark-to-market accounting),今日他又再次聲明,極度反對且認為這個準則是個災難,不但造成市場波動劇烈,且導致嚴重的信用緊縮和衡量成本超大。 哈~ 不過不是會計背景的人馬上問,什麼是mark-to-market accounting ??? 簡單來說,就是你 當下 在活絡市場可以買賣的價值。 聽起來很間單,但是很不好衡量,可判決空間大。 以下稍微比較帳面價值(歷史成本制)與市價(市場成本制)的差異: Book value vs. Market Value (from FSA&A 2edition) GAAP generally reports assets and liabilities at historical costs, whereas the market attempts to estimate fair market values. GAAP excludes resources that cannot be reliably measured such as talented management, employee morale, recent innovations and successful marketing, whereas the market attempts to value these. GAAP does not consider market differences in which companies operate such as competitive conditions and expected changes, whereas the market attempts to factor in these differences in determining value...

Expect

Image
第一天抵達時,朋友就帶我去吃中國餐廳XD 這裡餐後會附上Fortunate Cookie (裡面有夾張紙條的餅乾) "One way to learn more is not to hide your ignorance." 這句話深深植入我心,並期許自己能夠堅強與面對無知。 我很幸運能交換到邁阿密大學牛津分校, 這裡大學部之商學院很有名,會計碩士 top25 @@" 雖然會害怕和憂慮,但是我期許自己能夠好好加油, 暑期課程中我已經能夠舉手發言與提問了 (呼~) 所幸我現在有位室友是今年才畢業的同所學姐, 她目前在銀行上班了,是位知性美麗的武漢女孩兒 (L) 所以我們可以一起念會計師!!! 以下分享一下中、美會計專業對比: http://www.educationusa.com.cn/ShowInformation_zjsdian_1429.html 在美國,會計碩士研究生專業(Master of Accountancy簡稱MAcc),一般設在商學院,MBA的學生和會計專業學生可以互相選修對方專業的課程。在美國,MAcc的課程設置通常是24個月,也有的學校是12個月(通常學習的時間就只有9個月)。所以在這麼短的時間內,通常就是學習和實踐。會計學是一門實踐性很強的學科,既研究會計的原理、原則,探求那些能揭示會計發展規律的理論體系與概念結構;又研究會計原理和原則的具體應用。會計學從理論和方法兩個方面為會計實踐服務,成為人們改進會計工作、完善會計系統的指南。   美國學的會計和國內不同的地方很多。首先是使用的體系不一樣。美國是用美國體系(American System)中國用的是國際標準(International Standard)。區別的根本在於會計法、會計制度以及這些法規、制度的建立過程。會計是人為設計出來的管理方法,完全建立在制度上。一旦法規制度不同,行為和結果就不可能一樣。美國有名目繁多的獨立會計協會,最主要的有針對公司企業的FASB和針對政府機構及非營利組織的GASB等,專門負責會計制度設計、制定和監督會計制度執行,包括聽取公司和部門的回饋意見,以及在執行中遇到的問題。   在美國當會計不需要會計證,但要註冊會計師(Certificate Public Account簡稱CPA)制度。會計這個工種專業性強,中美會計體制差異大,回...

[三分鐘導讀] 100元理髮店與美髮沙龍那個比較賺錢?

Image
這是一本會計入門的好書,是「壽司幹麻轉來轉去」的續集。 作者 林總把 大眾討厭的會計寫得很像故事書,令我感到很佩服 ^^b 不過老實說,我認為書本標題取得不是很好 因為內容是說明,管理會計系統設計與導入“真實”執行面的困難, 將教課書上的理論面,完全以個案方式呈現 所以我認為學弟妹可以看看這本書,相信會計的世界就不會如此使人感到枯燥乏味 :) 故事開始,很寫實的敘述導入ERP(企業資源規劃)的失敗 彷彿可以置身於管理者無力感的窘境, 經營絕對不是像在算數學問題的單純, 尤其是內部的管理會計決策,思考判斷之觀點作者有提到三種: 1. 鳥的眼睛 - 從高處寬廣的角度俯瞰公司,掌握概況 2. 蟲的眼睛 - 細節上之觀察 3. 魚的眼睛 - 判讀水的流向,對於突然的變化或異常之處不會漏看 書中的舉例都相當的口語和好懂~ 將許多財務報表上看不出來的成本資訊提出, 對於成本分攤等管理有相當的見解, 使我印象深刻的是這一段: 會計是規則上推積起來的虛擬世界,計算結果未必能反映出事實。 管理會計的精隨就是找出公司真實之價值,對我來說是件挑戰和有趣的領域。 這本書除了是以漫畫方式呈現, 內容也 結合了世界各地的名勝景點介紹, 所以不論是想要創業或是好奇心旺盛的朋友, 都推薦你一定要來閱讀喔 ;-)

專業的呢喃

如果你有接觸到會計這領域, 那你一定不得不要去了解IFRS (International Financial Reporting Standards) 因為整合是我們最終希望走向的結果 大家可以直接看下方的投影片,這是我認為目前最最簡單和有趣的 :) (真的啦) Bridging the GAAP View more presentations from Puneet Jaggi . 哈哈~ Economy, industry and investors are happy, but not for us. 2013年台灣所有上市都必須轉換使用IFRS 相關會計人員和學術界都有得忙啦~ 如果你自認已經是個小小專家(推眼鏡) 我推薦你看以下為中小企業整理的適用準則介紹 IFRS for SMEs View more documents from MMarcellan . 不愧是我夢想中的學校,荷蘭鹿特丹管理學院出品的 非常有條理和有深度 (真的好難喔QQ) 大家~只能努力學習囉! 加油^^

讓Ball & Brown來解釋十二月

Image
如果你有接觸過財會理論(Financial Accounting Theory) 那一定有聽過Ball & Brown (1968),他們可謂會計界研究的始祖~ 因為他們證實了盈餘與股票的報酬具有正相關 所以讓我們可以探討財務報表到底有沒有用(我痛苦來源XD) 不過要先聲明,我絕對沒有念Paper念到發瘋 只是加以應用而已 :P 十二月是個令人心情複雜的月份... 有使人煩躁、傷心、沉重等負面事件壓著我(也就是Bad News,以下縮寫BN) 但也有使人期待、開心、安慰等正面事件(Good News, GN) 如果套用至Ball & Brown 異常盈餘表示走向圖(見下圖) 簡單說明一下此圖 X軸是股價發布日,0為宣告日,我是以自己生日為分界定義 Y軸是異常盈餘(預期盈餘-實際盈餘),我是定義為自己心情 原來BB是說明好消息(GN)在公司會慢慢表現在股價上 直到股價發佈日到最高點 但發佈日後幾天的窗期還是有可能上漲 因為他們認為市場無效率,是drift (聽不懂的人可以默默飄走XD) 也就是說(可以直接看這裡) 隨著生日的接近,心裡最高興應該就是20日當天吧 每想到隔天優秀的學弟妹給了我一個驚喜T^T 幕後策劃人員如下: 真的很謝謝你們,我真的沒有想到(通常我是很難被騙到的人耶~) 也謝謝之後在台北聚會的鍾阿太 雖然時間過得很快 (上次見面是夏天) 但是要相信自己的每一步都有意義價值喔~ 現在我心情是紅色線條了 XD Thanks, my friends! ^^ And we will meet each other again, dear heavenly granny. I miss you and love you forever.